สมาคมประกันชีวิตไทย แนะวางรากฐานความมั่นคง ควบคู่วางแผนภาษีปลายปี

สมาคมประกันชีวิตไทย แนะวางรากฐานความมั่นคง ควบคู่วางแผนภาษีปลายปี ชวนรู้ 5 เรื่องสิทธิประโยชน์ เลือกความคุ้มครองให้เหมาะกับชีวิตและแผนการเงิน
นางนุสรา (อัสสกุล) บัญญัติปิยพจน์ นายกสมาคมประกันชีวิตไทย เปิดเผยว่า ช่วงไตรมาสสุดท้ายของปีเป็นโอกาสที่ประชาชนจะได้ทบทวนแผนการเงินและเตรียมใช้สิทธิลดหย่อนภาษีเงินได้บุคคลธรรมดาสำหรับปีภาษี 2569 โดยการทำประกันชีวิตเพื่อบริหารความเสี่ยงจากเหตุการณ์ที่อาจกระทบต่อรายได้ เงินออม และภาระค่าใช้จ่ายของครอบครัว ทั้งการเสียชีวิต การเจ็บป่วย หรือการมีชีวิตหลังเกษียณที่ยาวนานกว่าที่วางแผนไว้ การมีความคุ้มครองที่เหมาะสมจึงเป็นพื้นฐานสำคัญของการสร้างความมั่นคงให้ชีวิต ช่วยรองรับผลกระทบทางการเงินจากเหตุไม่คาดฝัน ก่อนต่อยอดไปสู่ การสร้างความมั่งคั่งในระยะยาว
ซึ่งประกันชีวิต ประกันสุขภาพ และประกันชีวิตแบบบำนาญ มีบทบาทในการดูแลความมั่นคงตามความต้องการที่แตกต่างกัน พร้อมมีสิทธิประโยชน์ทางภาษีตามหลักเกณฑ์ที่กำหนด ซึ่งเป็นประโยชน์เพิ่มเติมที่ผู้มีรายได้ควรศึกษาและนำมาประกอบการวางแผนอย่างรอบคอบ เพื่อให้ได้รับความคุ้มครองที่เหมาะสมและใช้สิทธิของตนเองได้อย่างครบถ้วน สมาคมฯ ขอแนะนำ 5 เรื่องที่ควรพิจารณา ดังนี้
1. ทบทวนแผนความคุ้มครอง ควบคู่กับตรวจสอบสิทธิภาษี
ควรพิจารณาความต้องการคุ้มครองของตนเองและครอบครัว พร้อมประมาณการรายได้ตลอดปี ตรวจสอบค่าลดหย่อนภาษีที่มีอยู่ รวมถึงเบี้ยประกันภัยจากกรมธรรม์เดิม เพื่อวางแผนความคุ้มครองเพิ่มเติมและประเมินวงเงินที่ยังใช้สิทธิได้อย่างเหมาะสม ทั้งนี้ ยอดลดหย่อนเป็นจำนวนที่นำไปหัก
ในการคำนวณเงินได้สุทธิ ไม่ใช่จำนวนเงินภาษีที่จะได้รับคืน ประโยชน์ทางภาษีจึงแตกต่างกันตามฐานภาษีและข้อมูลของแต่ละบุคคล การเข้าใจสิทธิของตนเองจะช่วยให้จัดสรรเงินสำหรับความคุ้มครองและวางแผนภาษีได้อย่างมีประสิทธิภาพ
2. เลือกประกันชีวิตให้เหมาะกับช่วงชีวิตและชำระเบี้ยประกันภัยได้ต่อเนื่อง
พิจารณาประกันที่มีอยู่ร่วมกับสิทธิรักษาพยาบาลและสวัสดิการจากนายจ้าง เพื่อให้เห็นว่าต้องการเติมความคุ้มครองด้านใด เช่น การดูแลครอบครัวเมื่อผู้หารายได้หลักเสียชีวิต การเตรียมค่ารักษาพยาบาล หรือการสร้างรายได้หลังเกษียณ พร้อมศึกษาผลประโยชน์ ข้อยกเว้น ระยะเวลาชำระเบี้ยประกันภัย และระยะเวลาคุ้มครอง ซึ่งอาจไม่เท่ากัน สำหรับประกันสุขภาพควรพิจารณาเบี้ยประกันภัยที่อาจปรับตามอายุและเงื่อนไขกรมธรรม์ด้วย เพื่อให้วางแผนชำระเบี้ยประกันภัยได้ต่อเนื่องและมีเงินสำรองสำหรับเหตุจำเป็น
3. เข้าใจวงเงินประกันชีวิตและประกันสุขภาพ
เบี้ยประกันภัยของตนเองที่เข้าเงื่อนไขสามารถใช้สิทธิได้ตามจำนวนที่จ่ายจริง สูงสุดไม่เกิน 100,000 บาท ส่วนเบี้ยประกันสุขภาพของตนเองใช้สิทธิได้ตามจำนวนที่จ่ายจริง สูงสุดไม่เกิน 25,000 บาท แต่เมื่อรวมกับเบี้ยประกันภัยของประกันชีวิตแล้วต้องไม่เกิน 100,000 บาท โดยควรตรวจสอบยอดที่ใช้สิทธิได้จากหนังสือรับรองของบริษัท เนื่องจากเบี้ยประกันภัยแต่ละส่วนอาจมีสิทธิทางภาษีแตกต่างกัน
สำหรับผู้ที่ชำระเบี้ยประกันสุขภาพให้บิดามารดา สามารถใช้สิทธิได้ตามจำนวนที่จ่ายจริง รวมสูงสุดไม่เกิน 15,000 บาท แยกจากวงเงินประกันของตนเอง โดยบิดามารดาแต่ละคนต้องมีเงินได้พึงประเมินไม่เกิน 30,000 บาทในปีภาษีนั้น และเป็นไปตามหลักเกณฑ์กรมสรรพากร หากบุตรหลายคนร่วมจ่ายเบี้ยประกันภัยสำหรับกรมธรรม์เดียวกัน ต้องเฉลี่ยสิทธิตามหลักเกณฑ์ ไม่ใช้ยอดเต็มซ้ำกัน
4. วางแผนประกันบำนาญร่วมกับการออมเพื่อเกษียณที่มีอยู่
เบี้ยประกันภัยของประกันแบบบำนาญที่เข้าเงื่อนไขสามารถใช้สิทธิเพิ่มเติมได้ไม่เกินร้อยละ 15 ของเงินได้พึงประเมินที่ได้รับซึ่งต้องเสียภาษีในปีนั้น และไม่เกิน 200,000 บาท โดยส่วนนี้เมื่อรวมกับเงินออมเพื่อเกษียณตามที่กฎหมายกำหนด เช่น เงินสะสมกองทุนสำรองเลี้ยงชีพ กองทุนบำเหน็จบำนาญข้าราชการ (กบข.) กองทุนรวมเพื่อการเลี้ยงชีพ (RMF) และกองทุนการออมแห่งชาติ (กอช.) ต้องไม่เกิน 500,000 บาทในปีภาษีเดียวกัน
หากยังใช้วงเงินประกันชีวิตและประกันสุขภาพรวม 100,000 บาทไม่เต็ม สามารถนำเบี้ยประกันภัยของประกันแบบบำนาญมาใช้ในส่วนที่เหลือได้ก่อน แล้วจึงพิจารณาสิทธิเพิ่มเติมตามเงื่อนไข โดยเบี้ยประกันภัยจำนวนเดียวกันไม่สามารถนำไปใช้สิทธิซ้ำได้ จึงควรตรวจสอบเงินสะสมและสิทธิที่ใช้ไปแล้วก่อนกำหนดวงเงินชำระเบี้ยประกันภัย
5. ตรวจข้อมูลและเตรียมหลักฐานก่อนสิ้นปี
ควรตรวจสอบยอดเบี้ยประกันภัยที่ชำระในปีภาษี 2569 หนังสือรับรองการชำระเบี้ยประกันภัย และสถานะการแจ้งความประสงค์ใช้สิทธิภาษีกับบริษัท ผ่านช่องทางที่บริษัทกำหนด เพื่อให้ข้อมูลประกอบการยื่นภาษีถูกต้องครบถ้วน หากพบข้อมูลคลาดเคลื่อนควรติดต่อแก้ไขล่วงหน้า
นางนุสรา กล่าวเพิ่มเติมว่า การใช้สิทธิลดหย่อนภาษีจากประกันชีวิตต้องเป็นไปตามเงื่อนไขของกรมสรรพากร โดยประกันชีวิตทั่วไปต้องคุ้มครองตั้งแต่ 10 ปีขึ้นไป ส่วนประกันแบบบำนาญจะมีเงื่อนไขเรื่องการจ่ายเบี้ยประกันภัยและการรับเงินบำนาญเพิ่มเติม หากจำเป็นต้องยกเลิก เวนคืน หรือปรับเปลี่ยนกรมธรรม์ ควรสอบถามบริษัทประกันก่อนตัดสินใจ เพราะช่วงแรกมูลค่าเวนคืนอาจต่ำกว่าเบี้ยประกันภัยที่จ่ายไป ทั้งยังส่งผลกระทบต่อความคุ้มครอง และหากผิดเงื่อนไขภาษี อาจต้องยื่นภาษีเพิ่มเติมพร้อมเงินเพิ่มตามกฎหมาย
“ความมั่นคงเป็นรากฐานของการสร้างความมั่งคั่ง การมีประกันที่เหมาะสมช่วยรองรับความเสี่ยงที่อาจกระทบต่อฐานะทางการเงิน และลดโอกาสที่ครอบครัวจะต้องนำเงินออมหรือทรัพย์สินที่สะสมไว้มาใช้กับเหตุไม่คาดฝัน การเลือกประกันจึงควรเริ่มจากความคุ้มครองที่ตอบโจทย์ชีวิตและสามารถชำระเบี้ยประกันภัยได้ต่อเนื่อง พร้อมพิจารณาสิทธิประโยชน์ทางภาษีซึ่งเป็นผลพลอยได้ที่ผู้มีรายได้ควรทำความเข้าใจและใช้ให้ถูกต้อง เพื่อให้เงินที่จัดสรรวันนี้ช่วยดูแลทั้งความมั่นคงในปัจจุบันและเป้าหมายในอนาคต” นางนุสรา กล่าว
ประชาชนสามารถสอบถามรายละเอียดความคุ้มครองและค่าเบี้ยประกันภัยที่สามารถใช้สิทธิลดหย่อนภาษีได้จากบริษัทประกันชีวิต ตัวแทนหรือนายหน้าประกันชีวิตที่มีใบอนุญาต และตรวจสอบหลักเกณฑ์ภาษีเพิ่มเติมได้ที่เว็บไซต์กรมสรรพากร www.rd.go.th
ข่าวเกี่ยวข้อง
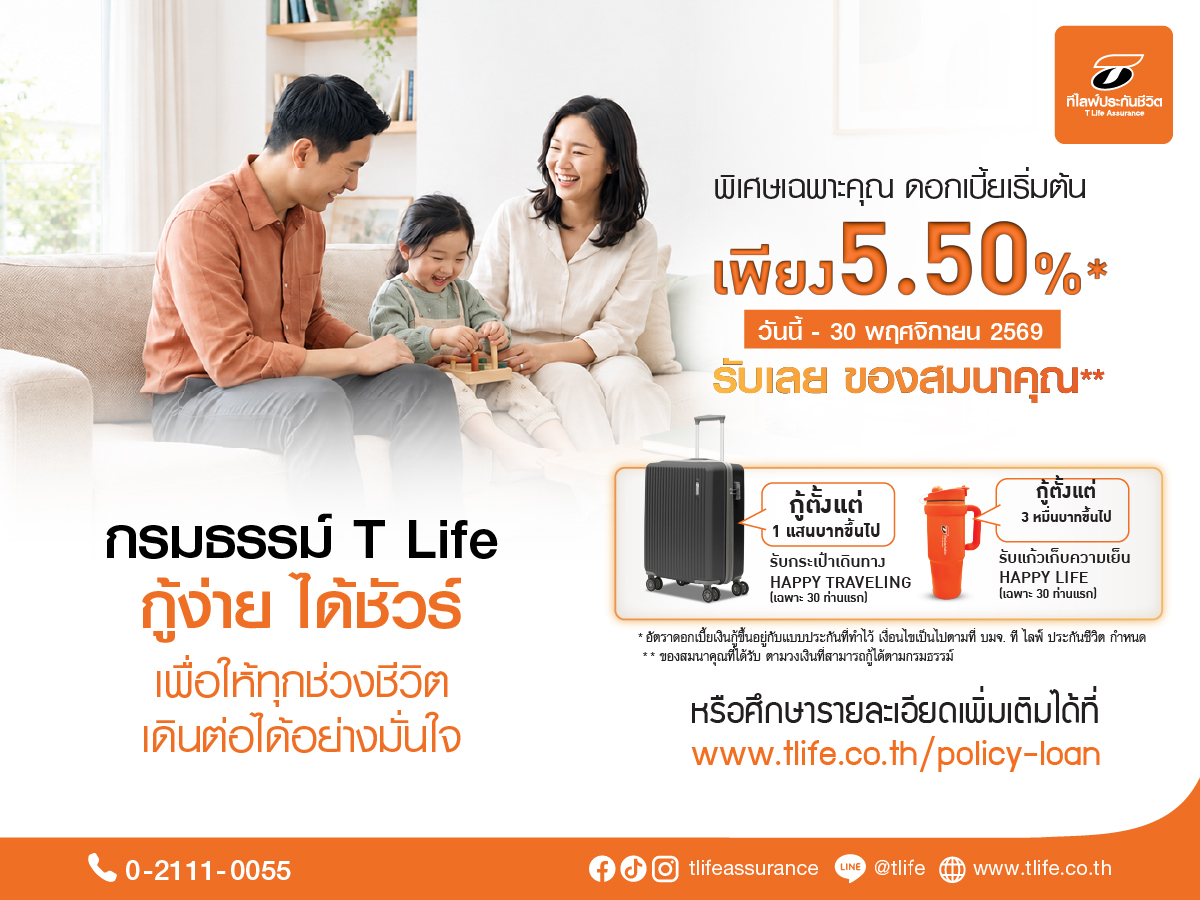
ที ไลฟ์ ประกันชีวิต สานต่อ “กรมธรรม์ T Life กู้ง่าย ได้ชัวร์” ปลดล็อกในประกันออมทรัพย์
intrend online 2026-10-26